Seguro do carro: veja o que pode fazer você perder a indenização — e o que não pode
Decisão do STJ e nova lei de seguros deixam mais claro quando a seguradora pode negar o pagamento após roubo, furto ou colisão.
Toque pra navegar · resumo gerado dos dados da matéria
Uma decisão recente do Superior Tribunal de Justiça (STJ) reacendeu o debate sobre os limites do que uma seguradora pode ou não usar como justificativa para negar indenização. Segundo o Jornal do Carro, do Estadão, a auxiliar de enfermagem Virma Maria da Cruz Alves ganhou na Corte contra a Allianz após ter o pagamento recusado: ela havia descido do carro por segundos para abrir o portão da garagem quando criminosos fugiram com o veículo, com a chave ainda na ignição. A seguradora alegou negligência, chegou a vencer no Tribunal de Justiça de São Paulo, mas a Terceira Turma do STJ reverteu o entendimento por unanimidade — o ministro Ricardo Villas Bôas Cueva entendeu que uma parada rápida não configura facilitação intencional nem culpa grave.
O Jornal do Carro aponta que a sanção da Lei nº 15.040/2024, o novo marco legal dos seguros privados no Brasil, trouxe regras mais precisas sobre quando a recusa é legítima. O Artigo 13 exige que a seguradora comprove nexo direto entre a conduta do segurado e o sinistro para caracterizar agravamento intencional do risco — ou seja, esquecer a chave por frações de segundo não basta. Já deixar o carro aberto e ligado em via pública por minutos, sem vigilância, pode sim ser enquadrado como facilitação consciente, segundo a publicação.
Outros gatilhos de perda de cobertura merecem atenção redobrada, conforme destaca o Jornal do Carro. Omitir no questionário de contratação que um filho jovem recém-habilitado dirige o veículo, informar que o carro dorme em garagem quando na verdade fica na rua, ou começar a usar o automóvel para aplicativos de transporte sem avisar a seguradora são condutas que o Artigo 44 da nova lei enquadra como omissão deliberada de dados — e podem anular a indenização. O mesmo vale para inadimplência: se a primeira parcela não for paga, o contrato se extingue na hora; nas demais, a lei garante ao menos 15 dias de prazo após notificação antes de a apólice perder efeito.
Por fim, o Jornal do Carro lembra que fraudes e simulações de sinistro não são apenas motivo de recusa: configuram estelionato, com respaldo no Artigo 69 da Lei nº 15.040/2024, que libera a seguradora de qualquer obrigação e ainda abre caminho para processos criminais. A lição prática é simples: manter o perfil do condutor atualizado, comunicar mudanças no uso do veículo e quitar as parcelas em dia são os melhores escudos contra uma negativa que, ao contrário do caso de Virma, pode ser perfeitamente legal.
Fontes
Notícias relacionadas
 Regulação
Golpe do free flow: criminosos usam sites falsos para roubar dados de motoristas brasileiros
Sistema de pedágio sem cancelas, criado para facilitar o trânsito, virou ferramenta nas mãos de golpistas que montam páginas fraudulentas para enganar quem ainda não conhece bem a tecnologia
Pisca-alerta pode gerar multa: saiba quando o uso é proibido pelo CTB
Motoristas que acionam o pisca-alerta em situações não previstas pelo Código de Trânsito Brasileiro podem ser autuados.
 Regulação
Move Brasil: entregadores recebem resposta em até 10 dias úteis, mas aprovação do crédito fica com o banco
Programa federal confirma elegibilidade em dez dias úteis, porém a liberação do financiamento depende de análise independente da instituição financeira escolhida.
 Regulação
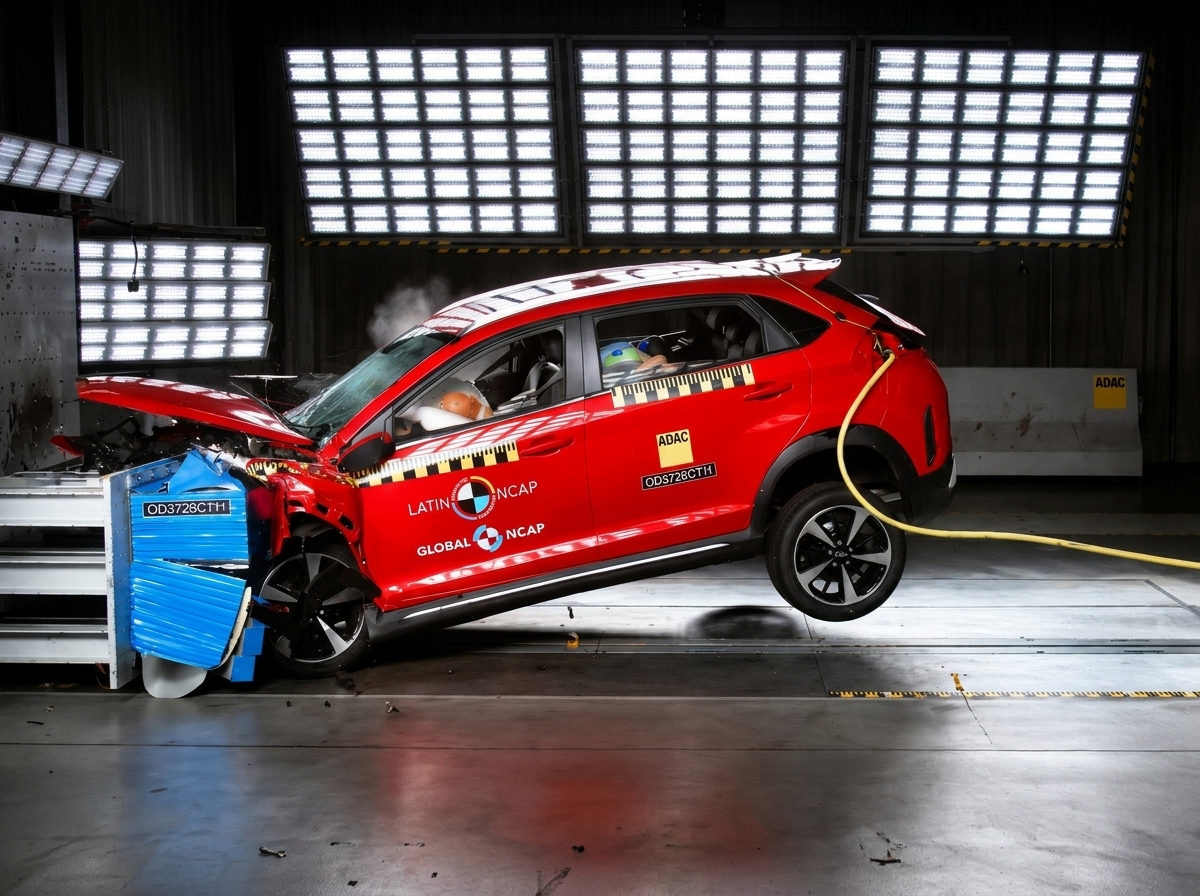
Chery Tiggo 2 zera no Latin NCAP e apresenta risco de incêndio nos testes
SUV que já foi fabricado no Brasil recebeu zero estrela em nova bateria de avaliações de segurança.
 Regulação
Projeto quer permitir instrutor de confiança do candidato no exame prático da CNH
Proposta aprovada em comissão da Câmara mira suspeitas de fraude entre Detrans e autoescolas.
 Regulação
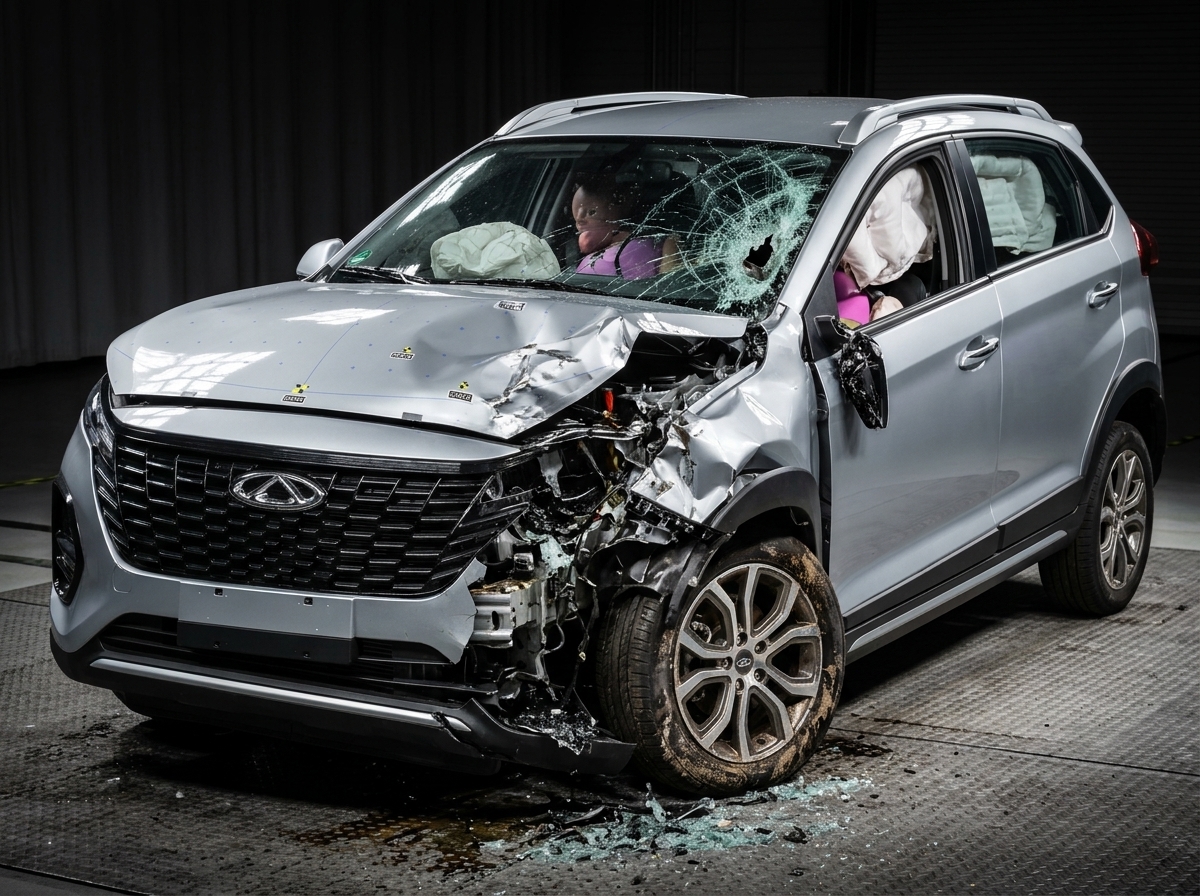
Chery Tiggo 3X leva nota zero em segurança no Latin NCAP
SUV que foi vendido no Brasil sob o nome Tiggo 3X falhou em todos os critérios de proteção de ocupantes no novo protocolo de testes latino-americano.